Досрочное погашение ипотеки: сокращать срок или уменьшать платеж?
Когда на руках появляется свободная сумма — премия, бонус или налоговый вычет, — перед заемщиком встает выбор. Приложение банка предлагает две кнопки: «Уменьшить ежемесячный платеж» или «Сократить срок кредита».
Если ваш доход стабилен и позволяет комфортно обслуживать долг, сокращение срока — безусловный лидер по математической выгоде. Каждый срезанный месяц вычеркивает из графика чистые проценты банка.
Инсайт заемщика
Банку выгоднее, чтобы вы просто снижали платеж и расслаблялись. В этом случае срок остается максимальным, тело долга уменьшается медленно, а итоговая прибыль банка почти не страдает.
Однако бездумно бросать все накопления в досрочку опасно. Разберем точные расчеты, скрытые банковские правила и ситуации, когда досрочное погашение финансово противопоказано.
Реальная математика: батл стратегий на живом примере
В России более 98% ипотек выдаются по аннуитетной схеме с равными платежами. Внутри заложена ловушка: в первые годы заемщик отдает почти одни проценты, а долг почти не тает.
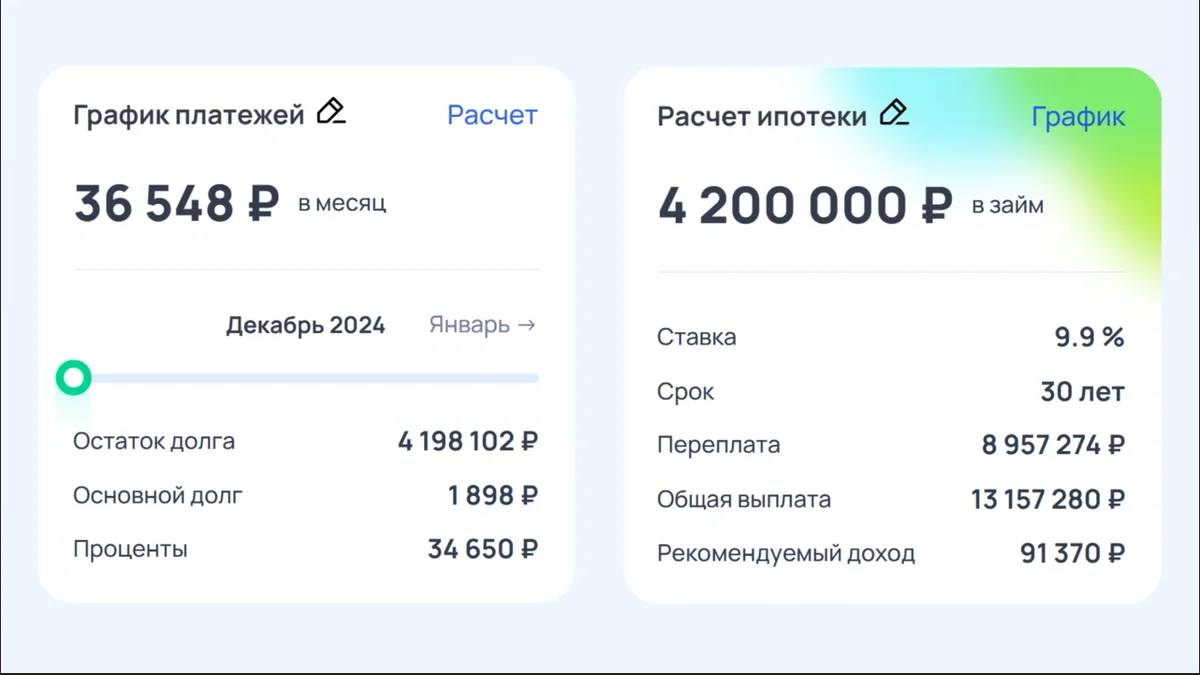
Возьмем стандартный ипотечный расчет:
- Остаток долга: 5 000 000 ₽
- Ставка: 14% годовых
- Срок: 20 лет (240 месяцев)
- Базовый платеж: ~62 200 ₽
Давайте посчитаем на реальных цифрах: вы вносите разовый досрочный платеж 200 000 ₽. В мобильном банке система предлагает выбрать один из двух вариантов развития событий:
Сокращение срока кредита
- Экономия на процентах: ~1 150 000 ₽ чистой прибыли
- Срок ипотеки: сократится сразу на 22 месяца
- Платеж в месяц: останется прежним (62 200 ₽)
Уменьшение ежемесячного платежа
- Экономия на процентах: всего ~290 000 ₽ (в 4 раза меньше)
- Срок ипотеки: не изменится (платить те же 20 лет)
- Платеж в месяц: снизится всего на ~2 500 ₽ (до 59 700 ₽)
Доказательство на практике: реальный банковский график с досрочкой
Чтобы увидеть механику не в теории, а в жизни, взгляните на выписку из реального ипотечного договора. В сентябре 2021 года семья направила на частичное досрочное погашение материнский капитал в размере 482 298 ₽ (строка №5).
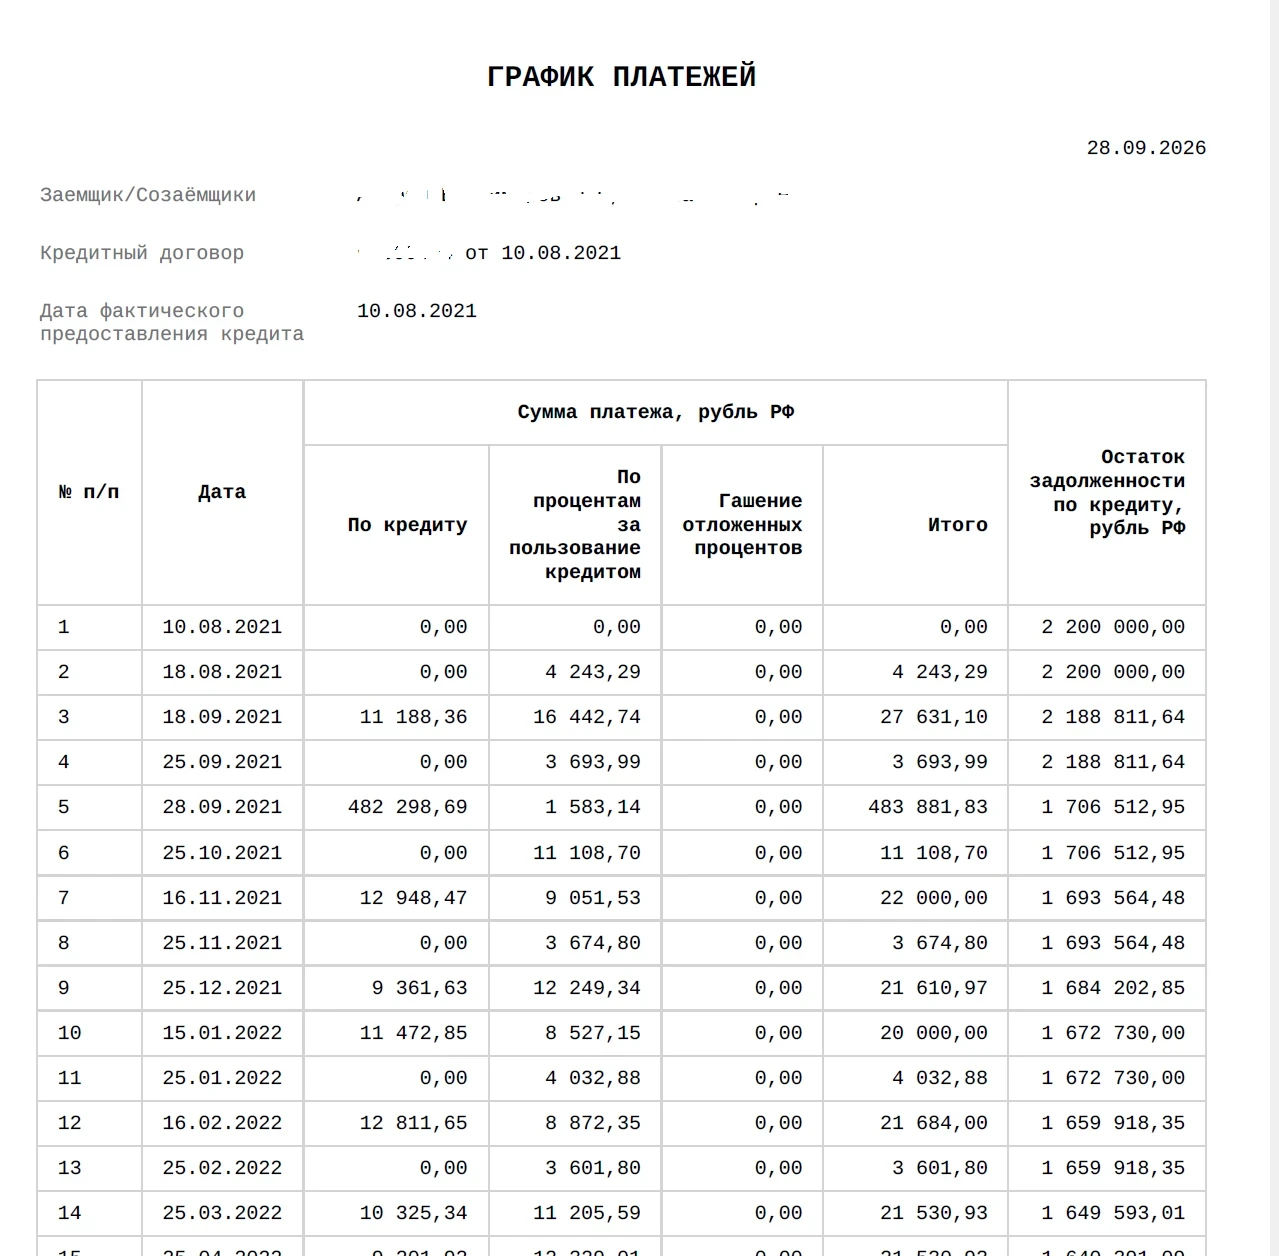
Заемщик выбрал стратегию снижения платежа. Сравним показатели до и после стабилизации графика (строки №3 и №16):
- До досрочки (строка 3): обязательный взнос составлял 27 631 ₽, из которых банк забирал 16 442 ₽ процентов, а в тело долга шло всего 11 188 ₽.
- После досрочки (строка 16): регулярный платеж снизился до 21 530 ₽, а процент банку упал до ~11 860 ₽.
- Первый результат (маткапитал): семья освободила 6 100 ₽ в месяц, снизив взнос с 27 631 ₽ до 21 530 ₽.
- Финальный результат (на 4-й странице графика): после серии досрочных платежей и крупного взноса 450 000 ₽ обязательный платеж рухнул до 13 953 ₽ (в 2 раза ниже старта!), а ежемесячные проценты банку упали с 16 442 ₽ до скромных ~6 000 ₽.
💡 Альтернативный сценарий
А что было бы, если бы семья выбрала сокращение срока?
Суммарно за несколько лет заемщики внесли почти 1 000 000 ₽ досрочных средств (маткапитал, вычет и крупный взнос). Если бы они выбрали сокращение срока, удерживая планку платежа в 27 600 ₽:
- Полное закрытие ипотеки за 4 года: 10-летний кредит был бы выплачен на 100% уже к лету 2025 года.
- Сбережение более 1 400 000 ₽: банк не получил бы проценты более чем за 5 лет.
Тем не менее, семья сделала осознанный выбор в пользу комфорта: снизила платеж до 13 900 ₽, сняв финансовый груз с семейного бюджета. В пользу этого решения работает еще один фундаментальный фактор — инфляция. Номинальные зарплаты постепенно растут, покупательная способность денег падает, и сниженный и так платеж с годами становится практически незаметным для кошелька.
Защитный маневр: гибридный сценарий при рисках дохода
Что делать заемщикам с плавающим доходом (фриланс, бизнес, работа на процентах), которые боятся форс-мажоров, но не хотят терять выгоду сокращения срока?
Для них существует проверенная стратегия риск-менеджмента.
Тактический прием
Выбирайте в заявке «Уменьшить платеж», но фактически продолжайте вносить старую сумму, отправляя разницу в новую досрочку.
Как работает защита:
- Банк официально пересчитывает график и снижает обязательный взнос с 62 200 ₽ до 59 700 ₽.
- В следующем месяце вы платите обязательные 59 700 ₽, а сэкономленные 2 500 ₽ сразу направляете на досрочное гашение.
- Итог: по экономии процентов вы получаете тот же эффект сокращения срока, но в кризисный месяц имеете законное право внести только обязательный минимум без угрозы штрафов.
4 юридических правила досрочного погашения
Банки обязаны соблюдать закон, но заемщику важно контролировать детали:
- 1 Фиксация опции в заявлении
Подавайте заявку через мобильный банк и проверяйте радиокнопку. Если оставить пункт без внимания, система банка по умолчанию активирует снижение платежа.
- 2 Внесение строго в дату планового платежа
Идеальный день для досрочки — дата регулярного списания. В этот момент начисленные за месяц проценты уже закрыты плановым взносом, и 100% дополнительной суммы уменьшает основное тело долга.
- 3 Контроль нулевой комиссии (353-ФЗ)
По закону банки не имеют права брать комиссии или штрафы за досрочный возврат ипотеки любого объема.
- 4 Возврат страховой премии
При досрочном закрытии кредита раньше срока вы имеете право вернуть деньги за неиспользованные месяцы обязательного страхования жилья и добровольного страхования жизни.
Уроки прошлого
До 2011 года банки повсеместно прописывали моратории на досрочное погашение и взимали комиссии до 5%. Позиция ВАС РФ и поправки в Гражданский кодекс закрепили безусловное право заемщика закрывать долг без комиссий.
Чек-лист заемщика перед отправкой денег
Прежде чем нажать кнопку списания в приложении, убедитесь, что соблюдены базовые правила безопасности:
- Оставлен оперативный резерв на 1–2 платежа на накопительном счете (не отдавать банку деньги до абсолютного нуля)
- Досрочный платеж назначен строго на дату планового списания по графику
- В приложении выбрана опция «Сократить срок» (или осознанно включен гибридный маневр)
- Сделан скриншот экрана подтверждения заявки и после списания скачан обновленный график
Когда гасить ипотеку досрочно финансово невыгодно?
Многие заемщики стремятся закрыть кредит любой ценой, упуская прямую выгоду.
Закон доходности
Если ставка по вашей ипотеке ниже доходности надежных накопительных счетов или ОФЗ, досрочно гасить долг бессмысленно: деньги эффективнее работают на вас на вкладе.
Пример: если у вас льготная ипотека под 6% или 8%, а банки предлагают депозиты под 18–20%, свободные 200 000 ₽ на вкладе принесут вам чистыми около 40 000 ₽ в год. Досрочное погашение 6%-й ипотеки сэкономило бы всего 12 000 ₽. Разница очевидна.
Если же ваша ставка рыночная и превышает 18–22%, досрочное погашение — лучший гарантированный способ сберечь капитал.
А при снижении рыночных ставок в экономике ключевым финансовым инструментом становится рефинансирование — перенос остатка долга в другой банк под более низкий процент. Ознакомьтесь с актуальным Рейтингом банковских программ и рефинансирования, где собраны проверенные предложения с прозрачной ставкой без навязанных услуг.
Вопросы и ответы (FAQ)
Можно ли чередовать уменьшение срока и платежа?
Да, в банковских приложениях можно менять стратегию при каждом новом досрочном взносе в зависимости от текущей финансовой ситуации.
Есть ли минимальный порог для частичного погашения?
Законодательно ограничений нет — вы можете вносить любые суммы. Некоторые банки в приложениях устанавливают лишь чисто технический порог (например, от 500–1000 ₽).
Как вернуть деньги за страховку после полного закрытия?
Запросите в банке справку о закрытии ссудного счета и с паспортом обратитесь в страховую компанию. По закону часть страховой премии за неиспользованные месяцы перечисляется заемщику в течение 7–14 рабочих дней.
Комментарии
Интересно узнать ваше мнение, поделитесь опытом или идеей.
Пока нет комментариев. Будьте первым!